
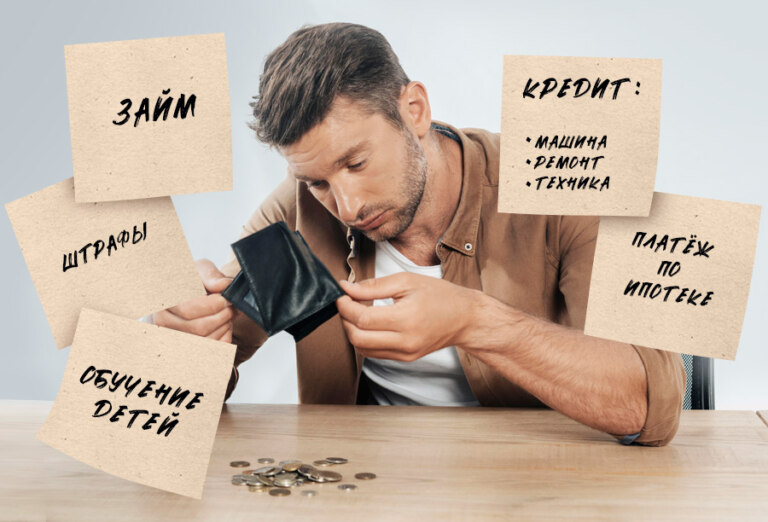
Банкротство физических лиц стало важным инструментом защиты граждан, оказавшихся в сложной финансовой ситуации. В условиях экономической нестабильности данная процедура позволяет законно урегулировать задолженности перед кредиторами и избежать дальнейшего ухудшения материального положения. Современное законодательство предусматривает несколько вариантов реализации процедуры, каждый из которых имеет свои особенности и требования.
Ключевые основания для признания банкротства
Процедура банкротства физических лиц инициируется при наличии объективных признаков неплатежеспособности. К ним относится неспособность гражданина выполнять финансовые обязательства в течение установленного периода. Важно учитывать, что суд оценивает не только размер долга, но и общее финансовое положение, наличие имущества и источников дохода.
Среди распространенных причин обращения к процедуре выделяются:
- потеря стабильного дохода или работы;
- существенное увеличение долговой нагрузки;
- невозможность обслуживать кредиты и займы;
- наличие просрочек по обязательным платежам.
Этапы процедуры банкротства
Процесс признания гражданина банкротом включает несколько последовательных этапов, каждый из которых регулируется законодательством. В зависимости от конкретной ситуации может применяться реструктуризация долгов или реализация имущества.
Основные этапы включают:
- Подача заявления в арбитражный суд. Документ сопровождается доказательствами финансовой несостоятельности и перечнем обязательств. Суд рассматривает заявление и принимает решение о возбуждении дела.
- Назначение финансового управляющего. Специалист анализирует финансовое положение должника, формирует реестр требований кредиторов и контролирует дальнейшие процедуры.
- Выбор процедуры — реструктуризация или реализация имущества. В первом случае составляется план погашения долгов, во втором — проводится продажа активов для удовлетворения требований кредиторов.
- Завершение процедуры и списание долгов. При соблюдении всех условий оставшиеся обязательства могут быть аннулированы, за исключением отдельных категорий задолженности.
Преимущества и ограничения процедуры
Банкротство предоставляет должнику возможность начать финансовую жизнь заново, однако сопровождается рядом ограничений. Ключевым преимуществом является законное списание долгов, что позволяет избежать давления со стороны кредиторов и коллекторских организаций.
К основным преимуществам относятся:
- прекращение начисления штрафов и пеней;
- остановка исполнительных производств;
- защита от требований кредиторов;
- возможность полного списания задолженности.
Одновременно с этим существуют ограничения, которые необходимо учитывать:
- запрет на занятие руководящих должностей в течение определенного срока;
- обязанность уведомлять о факте банкротства при получении новых кредитов;
- возможная реализация имущества должника;
- ограничения на повторное прохождение процедуры.
Внесудебное банкротство как альтернатива
Отдельного внимания заслуживает внесудебная процедура банкротства, которая проводится через многофункциональные центры. Она подходит для граждан с относительно небольшим долгом и отсутствием имущества, подлежащего реализации. Такой формат позволяет сократить сроки и снизить финансовые затраты на процесс.
Для применения внесудебного порядка необходимо соответствовать установленным критериям, включая завершенные исполнительные производства и отсутствие доходов, позволяющих погашать задолженность.
Практические аспекты и риски
Несмотря на очевидные преимущества, процедура банкротства требует тщательной подготовки и грамотного юридического сопровождения. Ошибки на этапе подачи документов или сокрытие информации могут привести к отказу в признании банкротства или даже к негативным правовым последствиям.
Особое значение имеет прозрачность финансовых операций и корректное взаимодействие с финансовым управляющим. Также важно учитывать, что не все виды задолженности подлежат списанию — например, алиментные обязательства или компенсации вреда.
В современных условиях банкротство физических лиц остается эффективным инструментом восстановления финансовой стабильности. Однако его применение должно быть обоснованным и соответствовать требованиям законодательства, чтобы обеспечить максимальную защиту прав должника и соблюдение интересов кредиторов.
Комментировать